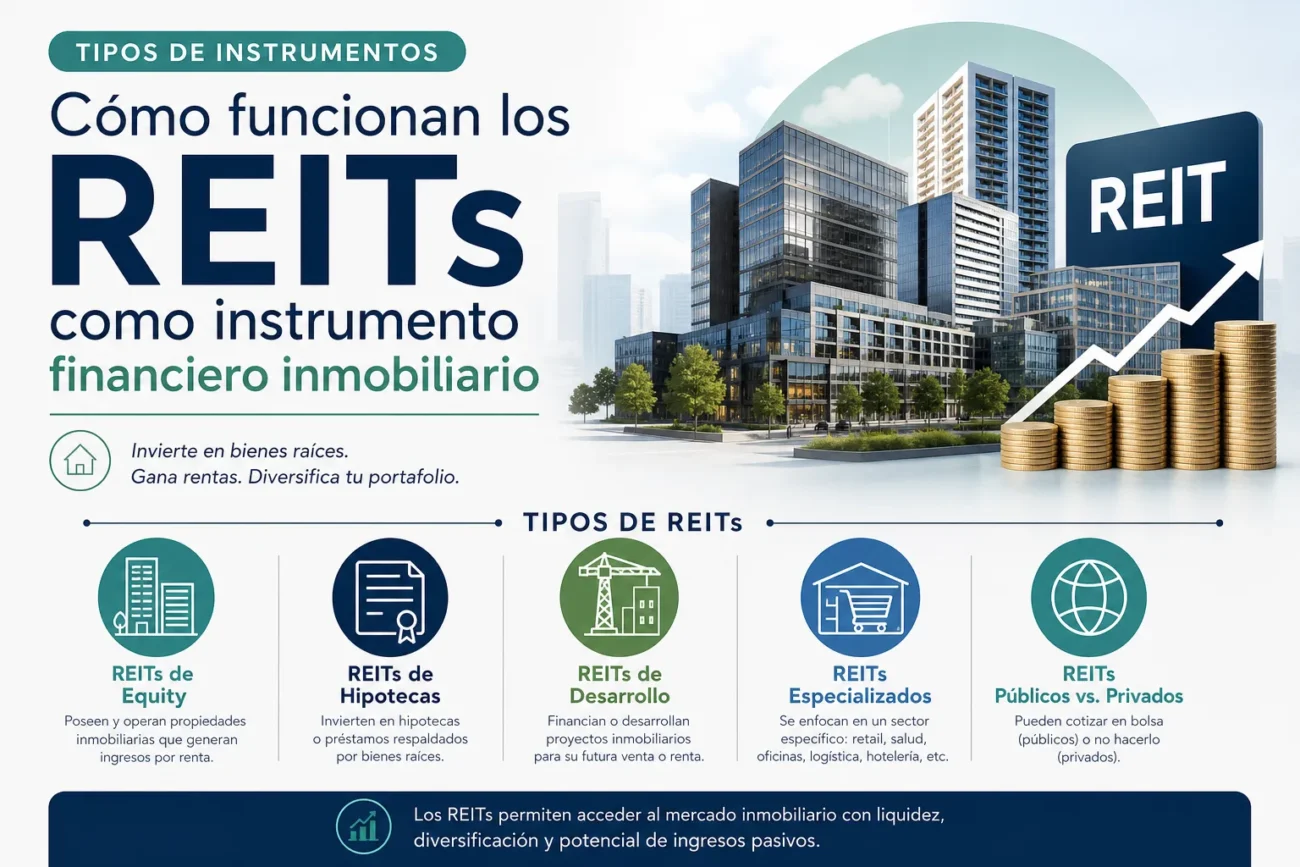
Cómo funcionan los REITs como instrumento financiero inmobiliario: definición y elementos clave
Los REITs (Real Estate Investment Trusts) son vehículos financieros que permiten invertir en activos inmobiliarios generadores de renta sin comprar propiedades directamente: poseen y gestionan carteras de inmuebles (oficinas, centros comerciales, viviendas, logística) y reparten a sus accionistas los ingresos derivados de alquileres y operaciones. Su estructura puede ser cotizada o no cotizada y, según su enfoque, existen REITs de renta (equity), REITs hipotecarios y híbridos, lo que facilita acceso, diversificación y exposición al mercado inmobiliario con liquidez relativa y gestión profesional.
Elementos clave
- Activos: propiedades físicas o préstamos inmobiliarios que generan flujo de caja.
- Flujo de caja: ingresos por alquileres y operaciones, base para dividendos.
- Distribución de dividendos: en muchos países deben repartir la mayor parte de su renta imponible (por ejemplo, en EE. UU. suelen distribuir al menos el 90%).
- Gestión profesional: equipos que optimizan ocupación, ingresos y costos.
- Liquidez y cotización: los REITs cotizados ofrecen negociación en bolsa y valoración intradía.
- Financiación y apalancamiento: combinación de deuda y capital para adquirir y desarrollar activos.
- Regulación y fiscalidad: régimen fiscal específico que suele implicar condiciones de distribución y transparencia.
Para valorar y comparar REITs se emplean métricas como el NAV (valor neto de los activos), yield por dividendos y ratios de apalancamiento; desde la perspectiva del inversor ofrecen ingresos recurrentes, diversificación sectorial y exposición inmobiliaria sin la gestión directa, aunque con riesgos ligados a mercados inmobiliarios, tipos de interés y calidad de activos.
Tipos de instrumentos en los REITs: equity, mortgage y hybrid explicados
Equity REITs son fondos que poseen y gestionan inmuebles físicos (oficinas, centros comerciales, residenciales, industriales) y obtienen ingresos principalmente por rentas y la revalorización del patrimonio. Su rendimiento depende de la ocupación, las condiciones del mercado inmobiliario local y la gestión de activos; suelen ofrecer estabilidad de flujo por alquileres y exposición directa a la apreciación del valor de los bienes raíces.
Mortgage REITs invierten en hipotecas y valores respaldados por hipotecas, generando ingreso por los intereses cobrados sobre esos préstamos. Estos instrumentos son más sensibles a las variaciones de las tasas de interés, al riesgo de crédito y a la velocidad de prepago de los préstamos, por lo que suelen mostrar mayor volatilidad en sus rendimientos frente a cambios en los tipos y en los diferenciales de crédito.
Hybrid REITs combinan posiciones en propiedades físicas y en activos hipotecarios, buscando equilibrar flujo por rentas y rendimiento por intereses. Al mezclar ambos enfoques pueden ofrecer diversificación interna y un perfil de riesgo/rendimiento intermedio, aunque la efectividad depende de la proporción activa entre activos de capital y de deuda que gestione el vehículo.
En términos comparativos, los equity tienden a ofrecer exposición a la apreciación y rentas estables, los mortgage proporcionan potencial de mayores yields pero con sensibilidad a tasas y crédito, y los hybrid intentan mitigar ambos extremos; todos los tipos suelen distribuir una parte relevante de sus ingresos como dividendos, por lo que la elección depende del objetivo entre estabilidad de caja, búsqueda de rendimiento o diversificación.
Otros instrumentos relacionados con REITs: acciones, ETFs, fondos y bonos inmobiliarios
Acciones de empresas inmobiliarias y promotoras comparten con los REITs la exposición al sector real estate, pero se diferencian en estructura y objetivos: mientras los REITs distribuyen gran parte de su beneficio en forma de dividendos por regulación, las acciones de inmobiliarias pueden reinvertir beneficios o centrarse en crecimiento. Invertir en acciones inmobiliarias aporta exposición a la gestión corporativa, potencial de revalorización y volatilidad ligada a la bolsa, ofreciendo una alternativa directa a la renta por alquiler que generan los REITs.
ETFs que replican índices de REITs o de activos inmobiliarios permiten acceder de forma líquida y diversificada al sector con comisiones relativamente bajas. Por su parte, los fondos especializados (fondos mutuos o fondos de inversión inmobiliaria) ofrecen gestión activa o pasiva, selección de subsectores (logística, oficinas, comercio) y distintas políticas de riesgo, lo que facilita ajustar la exposición al mercado inmobiliario sin comprar activos físicos.
Los bonos inmobiliarios (bonos corporativos emitidos por promotoras, covered bonds, o titulizaciones hipotecarias) representan deuda ligada al sector y suelen ofrecer flujos de interés fijos o predecibles. Estos instrumentos aportan menor correlación con la renta variable y prioridad en el orden de cobro frente a los accionistas, pero implican riesgos de crédito y de tipos de interés que conviene evaluar frente a la búsqueda de rentas que proporcionan los REITs.
Combinando REITs con acciones sectoriales, ETFs, fondos especializados y bonos inmobiliarios se puede modular liquidez, perfil de riesgo y fuente de rentas: renta por dividendos vs rendimiento fijo vs revalorización de capital; cada instrumento tiene fiscalidad, volatilidad y horizonte temporal distintos que es importante considerar dentro de una cartera inmobiliaria diversificada.
Cómo funcionan los REITs como instrumento financiero inmobiliario: rentabilidad, distribución y riesgos
Los REITs funcionan como vehículos que permiten invertir en activos inmobiliarios sin comprar propiedades directamente: una sociedad gestiona una cartera de inmuebles o préstamos vinculados al sector y genera rentabilidad principalmente a través de ingresos por alquileres y la revalorización del valor de los activos. Al cotizar en mercados organizados en muchos casos, ofrecen liquidez y acceso a flujos homogéneos de caja, lo que convierte a los REITs en instrumentos que combinan características de renta fija (ingresos periódicos) y de renta variable (apreciación de capital).
Distribución
Los REITs reparten gran parte de su beneficio entre los accionistas en forma de dividendos, y en varias jurisdicciones ello está regulado para garantizar la transmisión de renta a los inversores; por ejemplo, en Estados Unidos deben distribuir al menos el 90% de su renta imponible. Fuentes de distribución:
- Ingresos por alquileres y servicios de la cartera de inmuebles.
- Flujos procedentes de activos financieros o préstamos inmobiliarios (en REITs hipotecarios).
- En ocasiones, ventas de activos o emisión de deuda/acciones para cubrir pagos extraordinarios.
Riesgos
Los principales riesgos asociados a los REITs incluyen sensibilidad a los tipos de interés (puede elevar el coste de financiación y reducir el atractivo de dividendos), riesgo de mercado y de valoración de inmuebles, concentración sectorial o geográfica y riesgo por apalancamiento. Además, la gestión activa y la calidad del equipo gestor influyen en la capacidad de mantener rentabilidad y distribuciones estables, y la fiscalidad de los dividendos puede afectar el rendimiento neto para el inversor según el país.
Cómo elegir entre los tipos de instrumentos en REITs: criterios de inversión y análisis práctico
Para elegir entre los distintos tipos de instrumentos en REITs es fundamental partir de tus objetivos: ¿buscas renta corriente, apreciación de capital o diversificación? Evalúa primero la naturaleza del instrumento (acciones de REITs de capital, REITs hipotecarios, fondos cotizados —ETFs—, fondos mutuales, o instrumentos de deuda vinculados a inmuebles) y cómo cada uno responde a factores como la sensibilidad a los tipos de interés, la liquidez y el perfil de riesgo. Un criterio práctico es clasificar instrumentos por horizonte temporal y tolerancia a la volatilidad antes de profundizar en métricas financieras.
Criterios clave para comparar instrumentos
- Sostenibilidad del dividendo: revisar FFO/AFFO y cobertura de dividendos.
- Apalancamiento y riesgo de crédito: nivel de deuda, covenants y calificaciones.
- Calidad de activos y duración de arrendamientos: mix geográfico/sectorial y contratos a largo plazo.
- Liquidez y costes: spreads, comisiones y facilidad para entrar/salir.
- Implicaciones fiscales: retenciones, tratamiento de dividendos e implicaciones para tu jurisdicción.
En el análisis práctico compara las métricas financieras estándar (FFO/AFFO por acción, payout ratio, deuda/EBITDA o LTV) y observa la correlación histórica con los tipos de interés y con otras clases de activos. Realiza escenarios de estrés (subida de tasas, vacancia) para cada instrumento y contrasta la capacidad de la estructura para absorber shocks: los REITs de capital suelen ofrecer crecimiento y dividendos recurrentes, los REITs hipotecarios son más sensibles a márgenes de interés y los ETFs aportan diversificación y liquidez. Finalmente, pondera costes totales y el impacto fiscal en tu rentabilidad neta antes de elegir.