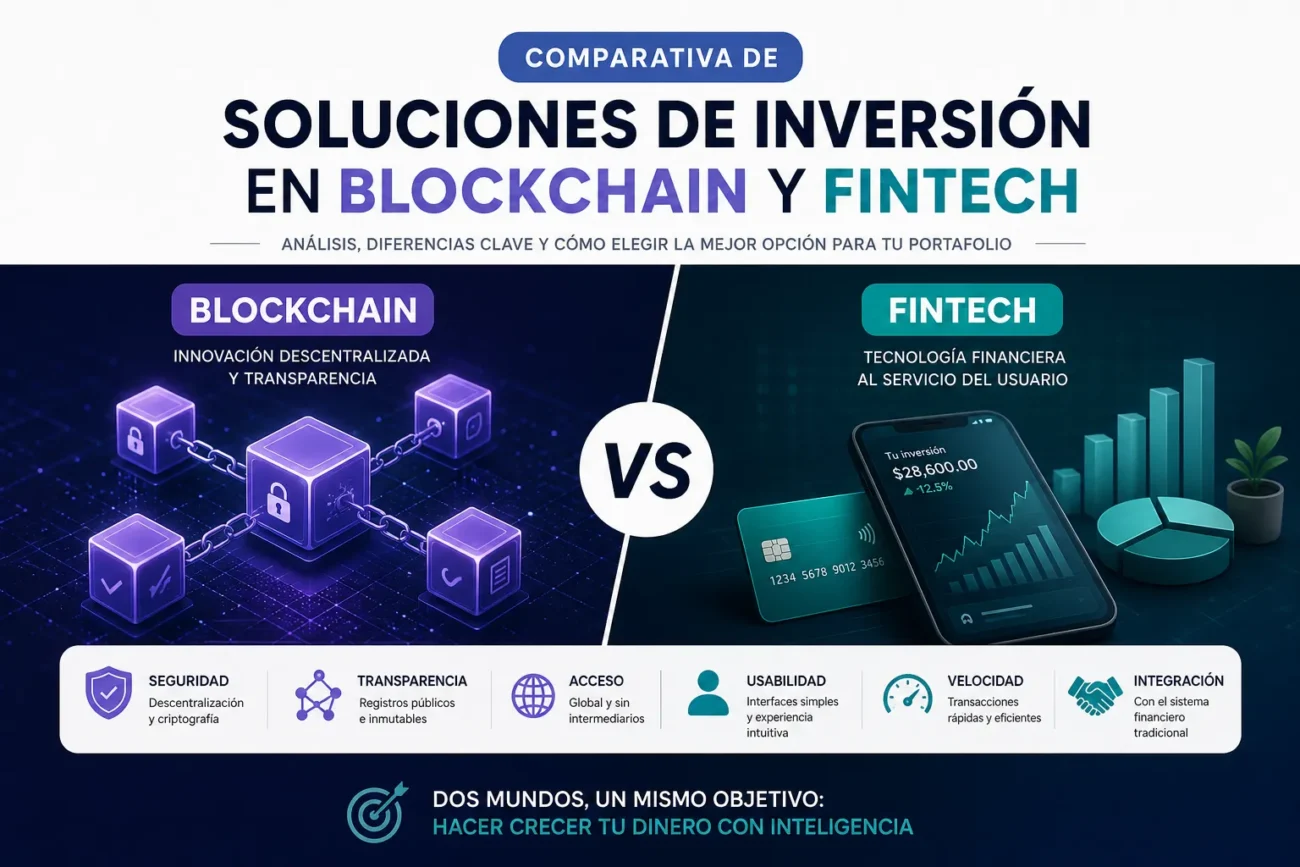
Comparativa de soluciones de inversión en Blockchain y fintech: visión general y objetivo de la guía
Esta sección ofrece una visión general de la comparativa entre soluciones de inversión basadas en Blockchain y aquellas propiamente fintech. Se delimita el alcance a las alternativas más relevantes para inversores actuales: plataformas de tokenización de activos, protocolos DeFi, productos de crowdfunding y las plataformas fintech tradicionales como robo-advisors y apps de inversión. El objetivo es situar cada tipo de solución en su contexto operativo, técnico y regulatorio para facilitar una lectura rápida de ventajas, limitaciones y casos de uso típicos.
El propósito de la guía es ayudar a inversores y profesionales a evaluar y elegir entre estas alternativas mediante criterios comparables y prácticos. Se priorizan aspectos clave para la toma de decisiones como rendimiento potencial, riesgo, liquidez, costes, seguridad y cumplimiento regulatorio. Este enfoque permite comparar tanto soluciones emergentes de activos digitales como opciones fintech consolidadas, atendiendo al perfil del inversor (conservador, moderado, agresivo) y al horizonte de inversión.
La guía adopta una metodología clara y reproducible basada en revisión de productos, análisis comparativo y criterios estandarizados para cada categoría de plataforma. Se plantea ofrecer herramientas prácticas como matrices comparativas y listas de verificación para evaluar proveedores y tecnologías, y se orienta a público variado: inversores particulares, asesores financieros y gestores que buscan entender cómo integrar o confrontar soluciones blockchain con soluciones fintech tradicionales.
Criterios clave para comparar soluciones de inversión: seguridad, rentabilidad, costes, regulación y liquidez
Al comparar soluciones de inversión es esencial evaluar de forma sistemática cinco pilares: seguridad, rentabilidad, costes, regulación y liquidez. Cada criterio afecta de manera distinta al perfil de riesgo y al rendimiento neto, por lo que una comparación efectiva exige analizar cómo interactúan entre sí y cómo se alinean con tus objetivos financieros y horizonte temporal.
En cuanto a la seguridad y la regulación, revisa la protección de los activos (custodia, segregación de fondos), la solvencia y la evaluación del riesgo de contrapartida, así como la existencia de mecanismos de garantía o fondos de protección. La presencia de supervisión por autoridades financieras reconocidas, transparencia en la información y cumplimiento normativo son indicadores clave para comparar alternativas y reducir riesgos operativos y legales.
Sobre la rentabilidad y los costes, compara rentabilidades históricas ajustadas por riesgo (volatilidad, drawdown) y ten en cuenta el impacto de las comisiones: comisiones de gestión, de éxito, costes de entrada/salida y gastos administrativos pueden mermar significativamente la rentabilidad neta. Utiliza métricas como la rentabilidad neta estimada y el coste total (TER) para evaluar la relación entre retorno esperado y coste asociado.
La liquidez determina la capacidad de convertir la inversión en efectivo sin pérdidas relevantes; considera plazos de vencimiento, periodos de bloqueo, frecuencia de reembolsos y existencia de mercado secundario o spreads amplios. Al comparar soluciones de inversión, pondera la liquidez frente a la rentabilidad y la seguridad según tu necesidad de acceso a efectivo y tolerancia al riesgo, evitando soluciones cuyo perfil de liquidez contradiga tu horizonte y objetivos.
Análisis detallado de soluciones Blockchain para invertir: DeFi, tokens, custodios y riesgos asociados
La inversión en soluciones Blockchain abarca principalmente tres pilares: DeFi (finanzas descentralizadas), tokens (criptomonedas, stablecoins, tokens de utilidad y de seguridad) y mecanismos de custodia. Desde protocolos de préstamos y exchanges descentralizados hasta la tokenización de activos, estas soluciones ofrecen acceso a rendimientos, liquidez y nuevos instrumentos financieros mediante smart contracts y mercados on‑chain, pero requieren comprensión técnica para evaluar protocolos y modelos de gobernanza.
Componentes clave y modelos de custodia
Los modelos de custodia se dividen entre custodia no custodial (el usuario controla las claves privadas) y custodia centralizada (intermediarios mantienen activos). En DeFi, los smart contracts gestionan posiciones y liquidez, mientras que los tokens representan derechos económicos o utilitarios; la seguridad depende de auditorías de contratos, prácticas de gestión de claves y de la solvencia/legalidad de custodios centralizados o custodios institucionales.
La evaluación de riesgos asociados debe incluir la volatilidad de tokens, el riesgo de fallos en smart contracts (bugs, exploits), la contrapartida y custodia (hackeos, mala gestión de claves), la liquidez (slippage, incapacidad para ejecutar órdenes) y el entorno regulatorio (restricciones y cambios normativos). Mitigar estos riesgos implica due diligence sobre auditorías, historial del protocolo, transparencia del custodio y diversificación, teniendo en cuenta además riesgos específicos de DeFi como el impermanent loss y los rug pulls.
Análisis detallado de soluciones fintech: robo-advisors, neobancos, P2P y modelos híbridos frente a Blockchain
Robo-advisors ofrecen gestión de inversiones automatizada basada en algoritmos y perfiles de riesgo, lo que permite reducir costes operativos y ofrecer escalabilidad para usuarios minoristas. Desde el punto de vista SEO, los términos clave son “gestión automatizada”, “bajas comisiones” y “perfilación de riesgo”; estos servicios destacan por la eficiencia en la asignación de activos y la accesibilidad, aunque enfrentan riesgos de dependencia algorítmica, menor personalización y necesidad de supervisión regulatoria para garantizar cumplimiento y transparencia.
Los neobancos y las plataformas P2P representan modelos centrados en experiencia digital y desintermediación: los neobancos optimizan pagos, cuentas y APIs para integración con otros servicios, mientras que el P2P conecta directamente prestamistas y prestatarios buscando rendimientos superiores al mercado tradicional. Ambos modelos se benefician de la experiencia de usuario y la agilidad tecnológica, pero comparten retos en gestión de riesgo crediticio, liquidez y confianza del cliente, por lo que la regulación y la protección de datos son factores SEO relevantes a destacar.
Modelos híbridos
Los modelos híbridos combinan automatización con intervención humana y mezclan capacidades de neobancos, robo-advisors y marketplaces P2P para ofrecer servicios más completos y personalizados. Esta convergencia permite mejorar el cumplimiento normativo, ofrecer asesoramiento escalable y añadir capas de servicio (por ejemplo, asesoría humana para carteras complejas), lo que resulta relevante para búsquedas relacionadas con “asesoría mixta”, “fintech integrada” y “soluciones bancarias digitales”.
Frente a Blockchain, la comparación se centra en descentralización versus eficiencia operativa: la cadena de bloques aporta trazabilidad, contratos inteligentes y potencial para tokenización de activos, mientras que las soluciones fintech tradicionales priorizan rendimiento, experiencia de usuario y cumplimiento inmediato. En términos SEO conviene subrayar palabras como “transparencia”, “contratos inteligentes”, “escalabilidad” y “regulación”, y abordar la oportunidad de integración (p. ej. liquidación tokenizada, identidad digital) junto con los desafíos actuales de privacidad, interoperabilidad y madurez tecnológica.
Cómo elegir la mejor solución de inversión según tu perfil: casos prácticos, recomendaciones y checklist
Para elegir la mejor solución de inversión según tu perfil debes partir de una evaluación clara: edad, horizonte temporal, situación financiera, objetivos y tolerancia al riesgo. Realiza un test de perfil inversor, cuantifica tu capacidad de asumir pérdidas y define metas concretas (compra de vivienda, jubilación, ahorro educación). Estos parámetros determinan si necesitas una estrategia conservadora, equilibrada o agresiva y ayudan a seleccionar instrumentos adecuados (renta fija, renta variable, liquidez, alternativas).
Casos prácticos: un inversor joven con horizonte a largo plazo y alta tolerancia al riesgo puede priorizar renta variable y ETFs para crecimiento; un profesional de 40 años con objetivos medios puede optar por una cartera mixta diversificada 60/40 y revisión anual; un jubilado con baja tolerancia al riesgo debe priorizar renta fija, liquidez y protección del capital. En cada caso ajusta exposición según eventos vitales y cambios en la tolerancia al riesgo.
Recomendaciones clave: diversifica por activos y geografías, controla costes (comisiones y fiscalidad), establece horizontes temporales realistas y límites de pérdida, programa rebalanceos periódicos y mantén un colchón de liquidez para imprevistos. Valora productos pasivos (fondos indexados/ETFs) para reducir costes y, si es necesario, busca asesoramiento profesional regulado para adaptar la solución de inversión a tu perfil.
Checklist rápido
- Definir objetivo: plazo y objetivo financiero claro.
- Determinar tolerancia al riesgo: test cuantitativo y revisión emocional.
- Asignación de activos: porcentaje entre renta fija, variable y liquidez.
- Diversificación: por sectores y geografías.
- Costes y fiscalidad: comparar comisiones y tratamiento fiscal.
- Plan de seguimiento: rebalanceo y revisión de perfil cada 6-12 meses.